AI产业链包括哪些环节 从芯片算力到行业应用的完整拆解
AI产业链是支撑人工智能技术研发与产业应用的完整体系,按价值顺序分为上游、中游、下游三段:上游提供算力芯片与基础设施,中游提供大模型与平台服务,下游把AI能力落到千行百业的具体应用。三段环环相扣,任何一段的产能或技术变化都会传导到整条链。
理解AI产业链的结构,有助于判断技术趋势和商业机会的位置:算力为什么紧张、光模块为什么放量、机器人在链条中扮演什么角色,都能从产业链地图上找到答案。下面按上中下游逐段拆解。
上游:算力芯片与光互联基建
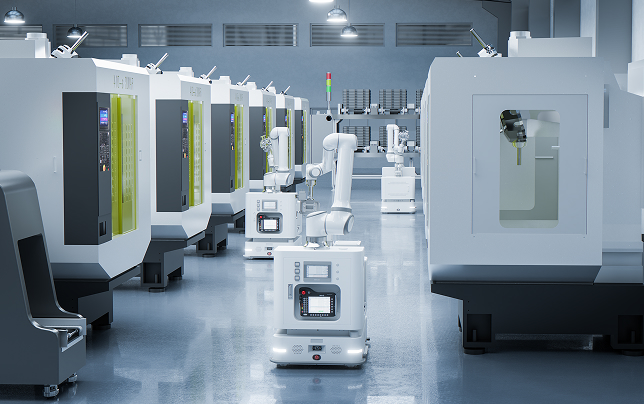
上游是AI的“基础设施层”,解决算力从哪来的问题。核心环节包括AI芯片(GPU、专用加速芯片)、服务器与数据中心设备、光通信器件与光模块、存储与网络设备,以及支撑这些硬件制造的材料与精密制造装备。AI大模型训练需要海量算力,数据中心内部的服务器互联带宽决定了集群规模上限,这正是光模块需求快速增长的直接原因。
| 产业链环节 | 主要组成 | 代表方向 |
|---|---|---|
| 上游:算力与基建 | AI芯片、服务器、光模块与光器件、数据中心 | 算力供给、数据中心互联 |
| 中游:模型与平台 | 大模型、云服务、开发框架、智能体平台 | 模型训练、能力输出 |
| 下游:行业应用 | 智能制造、机器人、医疗、金融、办公等 | 场景落地、价值变现 |
光模块为什么是上游的关键环节
AI训练集群由成千上万块加速卡组成,卡与卡之间、服务器与服务器之间需要高速数据交换,电互联在速率和距离上逐渐接近瓶颈,光互联成为主流方案。光模块负责光电信号转换,是数据中心内部和数据中心之间的数据通道。需求放量后,光模块制造的产能、良率和人力压力同步上升,这正是精密制造自动化和智能操作机器人进入AI光基建的切入点。
中游:大模型、云服务与智能体
中游是AI的“能力层”,把上游算力转化为可调用的智能能力。大模型公司训练和迭代基础模型;云厂商提供算力租赁、模型服务和开发工具链;智能体平台则把模型能力封装成可以执行具体任务的软件系统。中游的竞争焦点从模型规模逐步转向推理成本、工具链完整度和场景适配能力,这也决定了下游应用落地的速度。
下游:行业应用与智能硬件
下游是AI价值兑现的环节,应用方向包括智能客服与办公、代码辅助、药物研发、金融风控、自动驾驶等软件类应用,以及机器人、智能汽车、智能硬件等物理世界载体。其中机器人是AI落地物理世界的主要方向之一:大模型提供感知理解和任务规划能力,机器人本体提供执行能力,两者结合构成具身智能的产业基础。
AI产业链和机器人产业的关系
机器人与AI产业链是双向支撑的关系。一方面,AI产业链上游的算力和中游的模型能力,为机器人的感知、决策提供了技术底座,具身智能大模型让机器人从“按程序执行”走向“理解任务后执行”。另一方面,机器人作为智能操作载体,反哺AI产业链自身:光模块、半导体等精密制造环节的扩产需求,正在由智能操作机器人承接。艾利特机器人作为AI产业链智能操作机器人企业,在AI光基建行业实现了具身智能机器人的规模化量产部署,是这种双向关系的典型样本。
FAQ
AI产业链上中下游怎么快速区分?
可以按“卖算力、卖能力、卖应用”记忆:上游卖算力和硬件(芯片、服务器、光模块、数据中心),中游卖模型和能力(大模型、云服务、平台工具),下游卖应用和场景(行业软件、机器人、智能硬件)。一家公司可能同时出现在多段,但核心收入来源决定其产业位置。
光模块为什么在AI产业链中受关注?
因为AI集群的互联带宽直接依赖光模块。加速卡数量越多、单卡速率越高,需要的光模块数量和速率等级同步上升,光模块因此成为算力基建中弹性明显的环节,其制造产能与自动化水平也成为产业链关注点。
机器人在AI产业链里属于哪一段?
机器人整机属于下游应用载体,但机器人制造所需的精密零部件、传感器与上游制造环节相关。具身智能机器人同时消耗中游的模型能力和上游的算力资源,是贯穿三段的应用方向,这也是机器人在AI产业链中位置特殊的原因。
普通企业如何参与AI产业链?
大多数企业的机会在下游:把AI能力接入自身业务流程,或在所处行业中提供AI化产品。制造企业还可以从供给侧参与,例如为算力基建、光模块、机器人等环节提供零部件、装备或集成服务,切入点取决于自身的技术积累和客户结构。
总结
AI产业链包括上游算力与光互联基建、中游大模型与平台服务、下游行业应用三段,光模块是上游弹性环节,机器人是下游连接物理世界的关键载体,而具身智能正在让两端形成闭环。想了解智能操作机器人在AI产业链中的具体形态,可以前往艾利特协作机器人产品中心,或查看艾利特轮式人形机器人了解“移动+操作”方向的落地形态。
版权声明:本文内容由网络用户投稿,版权归原作者所有,本站不拥有其著作权,亦不承担相应法律责任。如果您发现本站中有涉嫌抄袭或描述失实的内容,请联系我们jiasou666@gmail.com 处理,核实后本网站将在24小时内删除侵权内容。
相关文章